Залив уходит на отлив: почему арабские туристы стали реже выбирать Азербайджан?
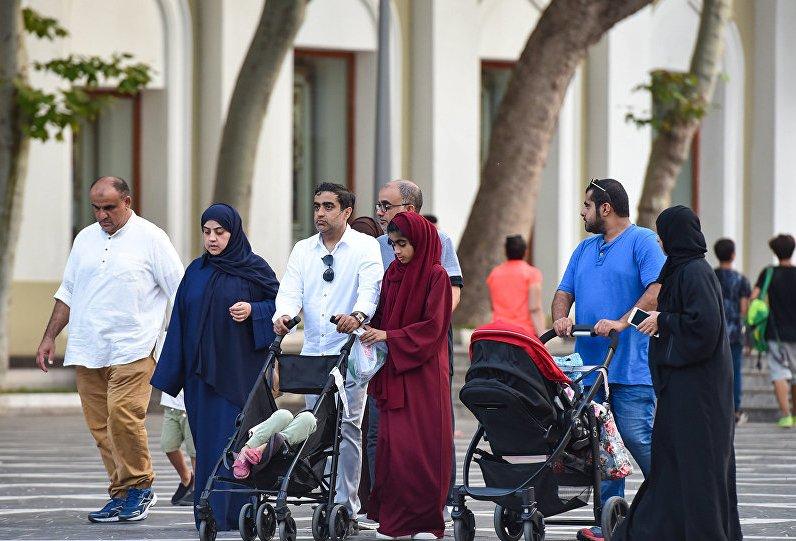
Туристический сектор Азербайджана в 2026 году столкнулся с заметным охлаждением одного из наиболее ценных для него рынков. За январь–сентябрь страну посетили 1 млн 831,8 тыс. иностранцев и лиц без гражданства — на 6% меньше, чем годом ранее. Однако за общей отрицательной динамикой скрывается куда более резкий сдвиг: число прибывших из стран Персидского залива сократилось сразу на 32%. На этом фоне ситуация на других ключевых направлениях выглядит значительно устойчивее: поток из стран Евросоюза вырос на 6,1%, а из СНГ — на 4,3%.
Такой разрыв позволяет говорить не просто об общем спаде въездного туризма. Проседает именно рынок, который в последние годы считался одним из наиболее перспективных для Азербайджана и был важен не только количеством приезжающих, но и их расходами. Относительно короткий перелет, благоприятный для жителей Аравийского полуострова летний климат, культурная близость, халяльная еда и возможность совместить Баку с отдыхом в горных и зеленых регионах обеспечивали стране естественные конкурентные преимущества. Поэтому нынешнее падение на треть становится своеобразным стресс-тестом для модели, на которой Азербайджан выстраивал работу с арабским туристическим рынком.
Наиболее очевидное объяснение лежит за пределами собственно туристической отрасли. Военная эскалация на Ближнем Востоке в 2026 году привела к закрытию и ограничениям воздушного пространства, отменам рейсов и перестройке маршрутов. Масштаб нарушений был настолько серьезным, что Азербайджану пришлось организовывать возвращение своих граждан из ОАЭ, Саудовской Аравии, Катара, Бахрейна и Кувейта. Для туризма подобные потрясения особенно болезненны: в отличие от деловых или семейных поездок, отпуск проще отложить либо перенести в другую страну.
На связь между геополитикой и ухудшением туристических показателей указывал и Центральный банк Азербайджана. Дополнительное подтверждение дают данные туристической платформы Wego: после закрытия воздушного пространства в регионе реальные бронирования резко сократились, хотя интерес путешественников к зарубежным направлениям сохранялся. Для Азербайджана поисковый спрос со стороны ближневосточного рынка за январь–август снизился на 39%. При этом сами бронирования в регионе вернулись к уровню предыдущего года лишь к началу мая.
Однако списать все 32% падения исключительно на геополитику было бы слишком удобно. Первые признаки ослабления появились еще до наиболее острой фазы кризиса. Уже в январе–феврале 2026 года поток из стран Залива был ниже прошлогоднего на 10,9%. Причем динамика по отдельным государствам сильно различалась: число посетителей из ОАЭ сократилось на 51,7%, из Омана — на 34,8%, из Кувейта — на 20,3%, тогда как Саудовская Аравия, напротив, показывала рост на 13,3%. Это важное обстоятельство: внешнеполитический шок, вероятно, резко углубил спад, но сам по себе не создал его с нуля.
Еще интереснее ситуация выглядит на фоне визовой политики Азербайджана. С 15 февраля 2026 года граждане Саудовской Аравии, Омана, Кувейта и Бахрейна получили временный безвизовый режим сроком на год. Они могут въезжать в страну до трех раз и находиться здесь до 30 дней за каждую поездку. Иными словами, в тот самый период, когда турпоток из региона обвалился, Азербайджан не создавал дополнительные административные барьеры, а, наоборот, снижал их.
Этот нюанс важен для понимания происходящего. Если облегчения визового режима оказалось недостаточно даже для стабилизации потока, значит, решение туриста все в большей степени определяется другими факторами: доступностью и стоимостью перелета, ценами на размещение, качеством сервиса, разнообразием развлечений и силой альтернативных направлений. Географическая близость и простой въезд помогают попасть в список потенциальных вариантов, но уже не гарантируют саму поездку.
В этом смысле 2026 год может выявлять более глубокое изменение рынка. Азербайджан конкурирует за туриста из стран Залива не только с соседними Грузией и Турцией. Выбор путешественника становится значительно шире по мере того, как государства Центральной и Юго-Восточной Азии, Кавказа и других регионов упрощают визовые процедуры, расширяют прямое авиасообщение и активнее продвигают семейный и премиальный отдых. Данные Wego показывают характерную тенденцию: направления, получавшие новые прямые рейсы или визовые послабления, быстро улучшали позиции среди ближневосточных путешественников. Это превращает авиадоступность из технического вопроса в один из основных инструментов туристической конкуренции.
Азербайджан, в свою очередь, продолжает бороться за этот рынок. В конце 2025 года Азербайджанское бюро по туризму совместно с AZAL, Shahdag Mountain Resort и представителями туристической индустрии провело роуд-шоу в Джидде, Эль-Хубаре и Эр-Рияде, в которых участвовали более 200 саудовских туристических компаний и представителей СМИ. Акцент делался на семейном отдыхе, халяльной инфраструктуре и круглогодичных путешествиях. На этом фоне возникает принципиальный вопрос: если продвижение усиливается, въезд упрощается, а направление уже хорошо известно аудитории, почему реальные показатели движутся в противоположную сторону?
Часть ответа может заключаться в том, что Азербайджану становится сложнее удерживать туриста одним и тем же набором преимуществ. Для первой поездки достаточно узнаваемого Баку, горных курортов, природы и относительно небольшой дистанции от стран Залива. Для повторной поездки требования выше: необходимы новые впечатления, качественная региональная инфраструктура, стабильный сервис и конкурентная цена. Чем зрелее становится рынок, тем меньше работает сама новизна направления и тем больше значение соотношения цены и качества.
И здесь падение приобретает уже не только отраслевое, но и макроэкономическое значение. В 2024 году иностранные туристы потратили в Азербайджане около 3,4 млрд манатов. На граждан Саудовской Аравии приходилось примерно 6% этих расходов, ОАЭ — 3%, Кувейта — еще 2%. Таким образом, только три государства Залива обеспечивали порядка 11% всех расходов иностранных посетителей, или около 374 млн манатов. Это объясняет, почему сокращение данного сегмента нельзя оценивать лишь по количеству пересечений границы.
Особенность рынка Залива заключается в том, что эффект от его сокращения распределяется по длинной цепочке. Семейные туристы создают спрос на гостиницы более высоких категорий и просторные апартаменты, рестораны, индивидуальные трансферы, аренду автомобилей, торговлю и региональные поездки. Поэтому выпадение одного такого путешественника потенциально чувствительнее для экономики, чем снижение потока из сегментов с меньшим средним чеком.
Общая статистика расходов уже показывает неблагоприятную динамику. В первом полугодии 2026 года иностранные посетители потратили в Азербайджане около 1,22 млрд манатов — на 21% меньше, чем за тот же период предыдущего года. Расходы на размещение сократились более чем на 30%, на питание — почти на 20%, на транспорт — примерно на 22%. Было бы некорректно объяснять весь этот спад сокращением арабского рынка, однако совпадение резкого падения одного из платежеспособных туристических сегментов с ухудшением структуры расходов заслуживает внимания.
При этом картина не выглядит однозначно негативной. Рост числа посетителей из ЕС и СНГ показывает, что географическая диверсификация постепенно работает и частично смягчает удар. Для туристической индустрии это принципиально важно: чем шире набор исходящих рынков, тем меньше зависимость от политического, экономического или транспортного кризиса в отдельном регионе. Однако нынешняя статистика одновременно показывает пределы этой страховки — рост на других направлениях пока не компенсирует потери полностью, поскольку общий въездной поток за девять месяцев все равно сократился на 6%.
Поэтому задача Азербайджана состоит не в том, чтобы заменить туристов из Залива европейскими, российскими, китайскими или центральноазиатскими путешественниками. Более устойчивой выглядит модель, при которой новые рынки дополняют традиционные, а не приходят им на смену. В этом случае внешнее потрясение в одном регионе будет менять структуру турпотока, но не обрушивать общие показатели.
Одновременно нынешний спад заставляет по-новому оценить работу именно на арабском направлении. Если основной причиной является нарушение авиасообщения, после стабилизации ситуации можно ожидать сравнительно быстрого отскока. Сохранившийся интерес к направлению говорит в пользу такого сценария. Но если после восстановления нормальной маршрутной сети показатели останутся существенно ниже прежних, объяснять ситуацию исключительно геополитикой станет невозможно. Тогда речь будет идти уже о конкурентоспособности самого туристического продукта.
Именно поэтому статистика ближайших сезонов станет гораздо показательнее нынешних цифр. Она позволит отделить временный внешний шок от структурного изменения потребительского поведения. Причем второй сценарий значительно серьезнее: турист, который из-за отмененного или дорогого рейса однажды выбрал другую страну и остался доволен поездкой, вовсе не обязан вернуться к прежнему направлению после нормализации ситуации.
В таком случае Азербайджану придется конкурировать уже не столько за первый визит, сколько за возвращение путешественника. Одного безвизового режима и рекламного продвижения для этого недостаточно. Потребуются доступные прямые рейсы, предсказуемые цены, более разнообразное предложение за пределами традиционных маршрутов Баку–Габала–Шеки, развитие региональной инфраструктуры и продукт, способный мотивировать туриста приехать второй и третий раз.
Поэтому главная угроза для Азербайджана заключается не в том, что в 2026 году страна недосчиталась части туристов из стран Персидского залива. Краткосрочные потери при нормализации ситуации можно наверстать. Гораздо важнее не допустить, чтобы временный внешний шок ускорил перераспределение туристического спроса в пользу конкурентов. Если это произойдет, после восстановления воздушного сообщения Азербайджану придется восстанавливать уже не рейсы, а свою долю рынка.
Автор
Заур Нурмамедов
Редакция. 2026/10/22 19:00
Рубрика: Главная в рубрику, Общество
Тема: Геополитика, мотивация туриста, турпоток из стран Залива


